

30/10/2026
SK hynix đạt biên lợi nhuận hoạt động kỷ lục 80%, nguồn cung DRAM và HBM được đặt mua đến năm 2029
SK hynix ghi nhận kết quả kinh doanh quý III/2026 vượt kỳ vọng thị trường, với doanh thu lần đầu tiên vượt 100.000 tỷ won và biên lợi nhuận hoạt động đạt mức kỷ lục 80%. Trong bối cảnh nhu cầu bộ nhớ phục vụ AI và trung tâm dữ liệu tiếp tục tăng cao, hãng cho biết đã ký thỏa thuận cung ứng dài hạn với 14 khách hàng lớn. Theo truyền thông Hàn Quốc, nguồn cung DRAM và HBM của công ty gần như đã được đặt mua hết đến năm 2029.
Doanh thu vượt 100.000 tỷ won, lợi nhuận hoạt động lập kỷ lục
Theo công bố kết quả kinh doanh quý III/2026 của SK hynix, doanh thu công ty đạt 104.620 tỷ won, tăng lên mức cao nhất từ trước đến nay và lần đầu tiên vượt ngưỡng 100.000 tỷ won trong một quý. Lợi nhuận hoạt động đạt 83.330 tỷ won, tăng 38% so với quý trước, đưa biên lợi nhuận hoạt động lên mức kỷ lục 80%.
Kết quả này vượt dự báo của thị trường. Theo dữ liệu từ FnGuide được ZDNet Korea dẫn lại, giới phân tích trước đó dự báo doanh thu quý III của SK hynix đạt trung bình 98.225,7 tỷ won và lợi nhuận hoạt động đạt 76.964 tỷ won.
Kết quả kinh doanh cho thấy SK hynix đang hưởng lợi từ nhu cầu bộ nhớ phục vụ các hệ thống AI, cùng xu hướng gia tăng đầu tư vào hạ tầng trung tâm dữ liệu. Không chỉ HBM, các sản phẩm DRAM máy chủ và bộ nhớ NAND cũng đóng góp vào tăng trưởng doanh thu và lợi nhuận của hãng.
Thỏa thuận cung ứng dài hạn bao phủ hơn 50% công suất dự kiến năm 2027 và 2028
Bên cạnh kết quả kinh doanh, SK hynix đưa ra triển vọng nhu cầu tích cực nhờ mở rộng các thỏa thuận cung ứng dài hạn (Long-Term Agreements – LTA) với khách hàng.
Theo thông tin được công bố, số khách hàng đã ký LTA với SK hynix tăng từ 10 trong quý II/2026 lên 14 trong quý III/2026, bao gồm các nhà cung cấp dịch vụ đám mây quy mô lớn trên toàn cầu. Công ty cũng đang thảo luận với một số khách hàng về khả năng kéo dài thời hạn hợp đồng vượt quá chu kỳ thông thường 5 năm.
SK hynix cho biết các hợp đồng LTA hiện tại đã bao phủ hơn 50% công suất sản xuất dự kiến của hãng trong cả năm 2027 và 2028. Theo Chosun Biz, khi tính đến nhu cầu bổ sung đang được đàm phán, sản lượng DRAM và HBM của công ty gần như đã được đặt mua hết đến năm 2029.
Trong khi đó, The Economist Korea đưa tin SK hynix dự báo tình trạng thiếu hụt nguồn cung bộ nhớ có thể kéo dài đến năm 2030.
Các thỏa thuận dài hạn giúp nhà sản xuất bộ nhớ có cơ sở rõ ràng hơn để lập kế hoạch sản xuất và đầu tư công suất. Đối với khách hàng, LTA cũng có ý nghĩa trong việc tăng khả năng tiếp cận nguồn cung giữa bối cảnh nhu cầu bộ nhớ hiệu năng cao ngày càng lớn. Tuy nhiên, mức độ bảo đảm nguồn cung thực tế còn phụ thuộc vào điều khoản hợp đồng và tiến độ mở rộng năng lực sản xuất.
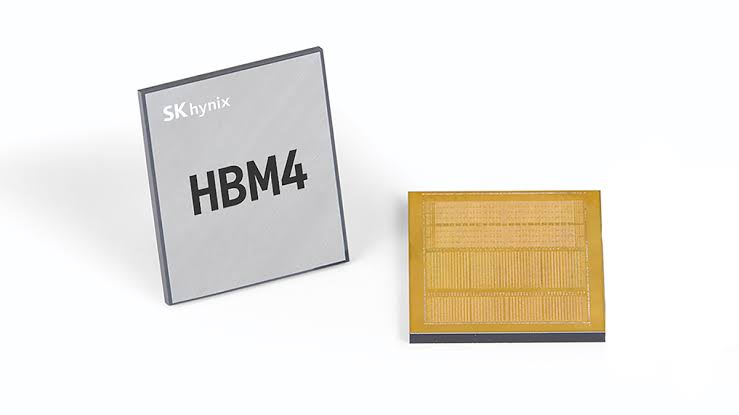
HBM4 dự kiến vượt HBM3E trong quý IV/2026
SK hynix cũng đưa ra triển vọng tích cực đối với thế hệ bộ nhớ băng thông cao HBM4. Theo iNews24, công ty đã hoàn tất đàm phán về sản lượng và giá bán HBM cho năm 2027 với các khách hàng lớn. Các điều khoản hợp đồng phản ánh giá trị cao hơn của HBM4 so với các thế hệ trước.
Theo nguồn tin này, SK hynix kỳ vọng chênh lệch lợi nhuận giữa HBM và DRAM thông thường sẽ thu hẹp đáng kể khi HBM4 được thương mại hóa với các điều kiện giá bán mới.
Đáng chú ý, công ty dự kiến HBM4 sẽ vượt HBM3E cả về sản lượng xuất xưởng lẫn doanh thu ngay trong quý IV/2026, trở thành dòng sản phẩm HBM chủ lực của hãng.
Trước những đồn đoán trên thị trường rằng NVIDIA có thể ưu tiên HBM4 xếp chồng 8 lớp (8-Hi) thay cho cấu hình HBM4E 12 lớp (12-Hi) từng được đề cập cho Rubin Ultra, Giám đốc tài chính Kim Woo-hyun khẳng định các lô hàng HBM4 12 lớp vẫn được triển khai theo đúng lịch trình đã thống nhất với khách hàng, theo iNews24.
Để đáp ứng nhu cầu HBM tăng nhanh, SK hynix cho biết sẽ nâng công suất tại nhà máy M15X lên mức tối đa vào cuối năm 2026 nhằm tăng sản lượng HBM4.
Giá DRAM và NAND tăng thúc đẩy lợi nhuận
Ngoài HBM4, đà tăng giá bộ nhớ cũng đóng vai trò quan trọng trong kết quả kinh doanh kỷ lục của SK hynix.
Theo Yonhap Infomax, giá bán trung bình (ASP) của DRAM trong quý III/2026 tăng ở mức cao của khoảng 20% so với quý trước, trong khi lượng xuất xưởng tăng khoảng 10%.
Chosun Biz cũng đưa tin hoạt động sản xuất hàng loạt và giao hàng HBM4 của SK hynix đang được đẩy mạnh. Doanh số DDR5 dành cho máy chủ tăng hơn 40% so với quý II/2026, phản ánh nhu cầu mạnh mẽ từ các trung tâm dữ liệu và hệ thống máy chủ hiệu năng cao.
Đối với NAND, giá bán trung bình tăng ở mức giữa khoảng 20%, đủ để bù đắp mức giảm nhẹ về lượng xuất xưởng, theo Yonhap Infomax. SK hynix đồng thời ghi nhận đóng góp tích cực từ các sản phẩm SSD doanh nghiệp (eSSD) sử dụng NAND TLC 321 lớp, qua đó củng cố danh mục lưu trữ giá trị cao dành cho trung tâm dữ liệu.
Sự kết hợp giữa giá bán bộ nhớ tăng, nhu cầu HBM mở rộng và doanh số DRAM máy chủ tăng trưởng đang tạo động lực lớn cho SK hynix. Trong thời gian tới, khả năng mở rộng công suất, đáp ứng yêu cầu kỹ thuật của các thế hệ HBM mới và duy trì tiến độ giao hàng sẽ là những yếu tố quan trọng quyết định khả năng đáp ứng nhu cầu thị trường của hãng.
Nguồn tham khảo:
- SK hynix – Công bố kết quả kinh doanh quý III/2026
- ZDNet Korea – Dự báo của thị trường và kết quả kinh doanh SK hynix
Bài viết liên quan
30/10/2026
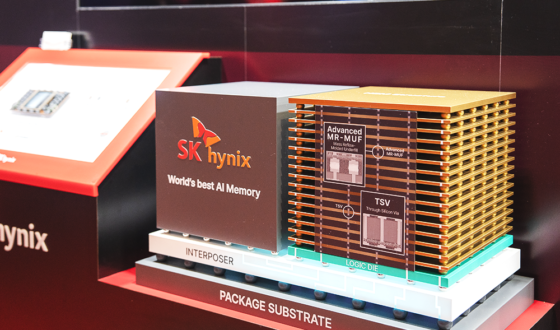
SK hynix mở rộng sản xuất HBM4, đảm bảo hơn 50% công suất 2027–2028 qua hợp đồng dài hạn
24/10/2026
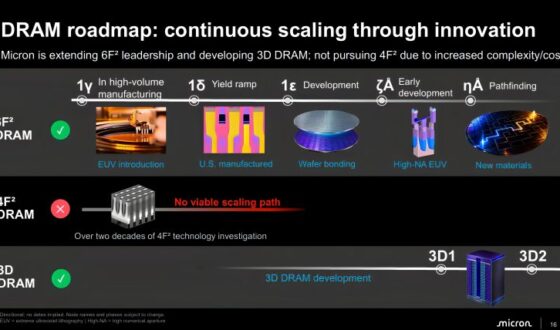
Micron không đưa DRAM 4F² vào lộ trình hiện tại, tiếp tục phát triển 6F² và hướng tới DRAM 3D
21/10/2026
NVIDIA RTX PRO 5500: Nhu cầu tại Trung Quốc vượt xa nguồn cung, đơn hàng được báo cáo lên tới 35 tỷ USD
15/10/2026
