

03/10/2026
Micron trước kỳ báo cáo kết quả kinh doanh: Biên lợi nhuận có thể tiếp tục tăng? HBM4 và các hợp đồng dài hạn được chú ý
Nhu cầu AI được dự báo tiếp tục duy trì ở mức cao trong những năm tới, kéo theo nhu cầu lớn đối với GPU, máy chủ AI và bộ nhớ hiệu năng cao.
Theo CNBC, CEO NVIDIA Jensen Huang kỳ vọng doanh số chip AI có thể tăng gấp đôi vào năm 2027. Trong khi đó, theo dữ liệu của NICE Investors Service được News1 dẫn lại, tổng chi tiêu vốn (CAPEX) của Alphabet, Amazon, Meta, Microsoft và Oracle được dự báo tăng 13,2%, lên 1,17 nghìn tỷ USD trong năm tài chính 2028.
Trong bối cảnh đó, thị trường đang hướng sự chú ý tới báo cáo kết quả kinh doanh của Micron vào ngày 30/9/2026. Danh mục sản phẩm của Micron trải rộng từ DDR5, NAND đến HBM, phục vụ nhiều thị trường từ thiết bị tiêu dùng đến trung tâm dữ liệu.
Tuy nhiên, so với Samsung và SK hynix, Micron vẫn có quy mô HBM nhỏ hơn. Trong giai đoạn tăng trưởng gần đây, mức giá tăng mạnh của bộ nhớ thông thường cũng đóng vai trò quan trọng trong kết quả kinh doanh của công ty.
Vì vậy, ba vấn đề đang được quan tâm trước kỳ báo cáo gồm triển vọng lợi nhuận, tốc độ mở rộng HBM4 và các hợp đồng cung ứng bộ nhớ dài hạn.
Biên lợi nhuận của Micron có thể tiếp tục tăng
Trong quý III năm tài chính 2026, Micron ghi nhận doanh thu 41,46 tỷ USD, tăng 74% so với quý trước. Lợi nhuận ròng GAAP đạt 28,24 tỷ USD, hơn gấp đôi quý trước, trong khi biên lợi nhuận gộp non-GAAP tăng lên mức kỷ lục 84,9%.
Đà tăng trưởng được kỳ vọng tiếp tục trong quý IV FY2026.
Theo dữ liệu được TipRanks dẫn lại, thị trường đang kỳ vọng EPS của Micron đạt 31,14 USD, cao hơn 10 lần mức 3,03 USD cùng kỳ năm trước. Doanh thu được dự báo đạt 50,42 tỷ USD, tương đương mức tăng hơn 345% so với cùng kỳ.
Goldman Sachs, được TipRanks dẫn lại, dự báo biên lợi nhuận gộp của Micron có thể tăng lên 87,3% trong quý IV FY2026.
Đà tăng có thể tiếp tục sang quý I FY2027 với doanh thu tăng ở mức hai chữ số thấp so với quý trước, nhờ cơ cấu sản phẩm có giá trị cao hơn và giá bán tiếp tục được cải thiện.
TD Cowen cũng đưa ra triển vọng tích cực, nhưng cho rằng tốc độ mở rộng biên lợi nhuận có thể bắt đầu chậm lại. Theo dự báo của tổ chức này, biên lợi nhuận gộp của Micron có thể đạt đỉnh khoảng 89% trong quý II FY2027.
Điều này đặt ra một câu hỏi quan trọng cho kỳ báo cáo sắp tới: mức tăng trưởng lợi nhuận hiện tại đến từ sự cải thiện bền vững của cơ cấu sản phẩm và nhu cầu AI, hay đang được thúc đẩy đáng kể bởi chu kỳ tăng giá bộ nhớ?
HBM4: Micron có thể thu hẹp khoảng cách với Samsung và SK hynix?
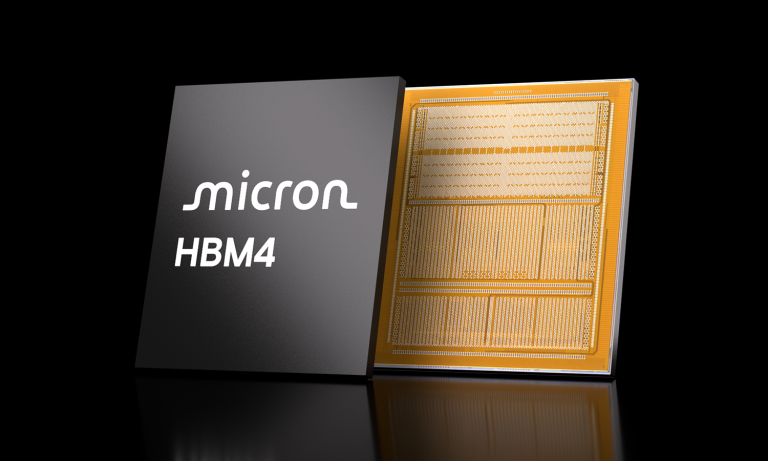
HBM4 sẽ là một trong những nội dung được theo dõi sát tại kỳ báo cáo lần này.
Ban lãnh đạo Micron cho biết công ty đã xuất xưởng lượng HBM4 trị giá hơn 1 tỷ USD. Tuy nhiên, Samsung và SK hynix cũng đang đẩy nhanh kế hoạch mở rộng năng lực sản xuất HBM thế hệ mới.
Theo SeDaily, Samsung đang chuẩn bị ít nhất tăng gấp đôi sản lượng HBM4 và HBM4E trong năm tới. Một số ước tính trong ngành cho rằng tổng công suất HBM của Samsung có thể đạt khoảng 250.000 wafer/tháng vào năm tới, tăng gần 40% so với khoảng 180.000 wafer/tháng trong năm nay.
Cũng theo các ước tính này, HBM4 và HBM4E có thể chiếm khoảng 80% lượng xuất xưởng HBM của Samsung, so với khoảng 40% hiện nay.
SK hynix cũng đang tăng tốc đầu tư. The Fact đưa tin lượng wafer đầu vào hàng tháng tại nhà máy M15X ở Cheongju có thể tăng 8 lần, từ 10.000 lên 80.000 wafer. Công ty đồng thời đẩy nhanh tiến độ nhà máy đầu tiên tại Yongin, dự kiến bắt đầu hoạt động trong năm 2027.
Đối với Micron, ETNews đưa tin công ty có kế hoạch bổ sung tới 60.000 wafer/tháng công suất HBM vào cuối năm. Một ước tính trong ngành cho rằng công suất có thể đạt khoảng 100.000 wafer/tháng, so với khoảng 150.000–200.000 wafer/tháng tại mỗi Samsung và SK hynix.
Nếu đạt được mục tiêu này, Micron có thể thu hẹp đáng kể khoảng cách về công suất HBM với hai đối thủ lớn. Tuy nhiên, Samsung và SK hynix cũng đang đồng thời mở rộng năng lực sản xuất, do đó quy mô công suất tuyệt đối chưa phản ánh đầy đủ khả năng cạnh tranh trên thị trường HBM4.
Tốc độ ramp-up HBM4, sản lượng thực tế và khả năng chuyển đổi công suất thành doanh thu sẽ là những chỉ báo quan trọng trong các quý tới.
Các hợp đồng Strategic Customer Agreement có tiếp tục tăng?
Một yếu tố khác cần theo dõi là các Strategic Customer Agreement (SCA) – hợp đồng chiến lược dài hạn giữa Micron và khách hàng.
Trong ba nhà sản xuất bộ nhớ lớn, Micron hiện nổi bật với 16 SCA đã được công bố. Tuy nhiên, nhiều hợp đồng trong số này liên quan đến khách hàng ô tô và các nhóm khách hàng quy mô nhỏ hơn, trong khi số lượng nhà cung cấp dịch vụ cloud (CSP) lớn được công bố công khai vẫn tương đối hạn chế.
Theo các thông tin được dẫn lại, Samsung có kế hoạch cung cấp tới 70% tổng công suất thông qua các thỏa thuận dài hạn. SK hynix cũng đã hoàn tất các hợp đồng dài hạn với khoảng 10 khách hàng, trong đó có những đối tác chiến lược quan trọng.
Do đó, các SCA tiếp theo của Micron sẽ là một trong những điểm đáng chú ý trong kỳ báo cáo, không chỉ đối với nhóm khách hàng cloud mà còn với các nhà sản xuất thiết bị điện tử lớn.
Thị trường cũng đang theo dõi xu hướng các hãng công nghệ chủ động đảm bảo nguồn cung bộ nhớ dài hạn. Chẳng hạn, Apple được cho là đã ký thỏa thuận cung cấp NAND dài hạn với Kioxia. Trong bối cảnh Micron hiện là một trong những nhà cung cấp LPDDR5 cho iPhone, khả năng Apple trở thành khách hàng dài hạn khác của Micron cũng là một vấn đề được thị trường quan tâm.
Tuy nhiên, các hợp đồng dài hạn cũng có thể đi kèm một yếu tố cần lưu ý: giới hạn giá.
Hợp đồng dài hạn có thể ảnh hưởng đến biên lợi nhuận?
Theo Investing.com, sau khi toàn bộ các SCA dự kiến được thực hiện, những hợp đồng có mức giá cố định hoặc giới hạn giá ở mức gần với mặt bằng thị trường hiện tại có thể chiếm khoảng 40% doanh thu của Micron.
Đây là yếu tố đáng chú ý trong bối cảnh giá bộ nhớ tiếp tục tăng.
Các hợp đồng quy mô lớn thường thiết lập mức giá trần dựa trên mặt bằng giá thị trường trong quý II/2026. Nếu giá bộ nhớ tiếp tục tăng mạnh sau đó, các mức giá trần này có thể hạn chế mức độ cải thiện biên lợi nhuận của Micron.
Với biên lợi nhuận gộp quý IV FY2026 được dự báo ở khoảng 86%, thị trường sẽ đặc biệt chú ý đến những nhận định của Micron về khả năng tiếp tục mở rộng biên lợi nhuận trong các quý tới.
HBM4, giá bộ nhớ và hợp đồng dài hạn sẽ là ba biến số quan trọng
Kỳ báo cáo kết quả kinh doanh ngày 30/9 của Micron diễn ra trong bối cảnh thị trường bộ nhớ đang hưởng lợi từ nhu cầu AI nhưng đồng thời cũng bước vào giai đoạn cạnh tranh đầu tư và mở rộng công suất mạnh hơn.
Ba yếu tố đáng theo dõi gồm:
- Khả năng duy trì mức biên lợi nhuận rất cao khi giá bộ nhớ và cơ cấu sản phẩm tiếp tục thay đổi.
- Tốc độ mở rộng và thương mại hóa HBM4 trong bối cảnh Samsung và SK hynix tăng tốc công suất.
- Khả năng Micron ký thêm các hợp đồng dài hạn, đồng thời cân bằng giữa việc đảm bảo nhu cầu và mức độ linh hoạt về giá.
Với HBM ngày càng đóng vai trò quan trọng trong hạ tầng AI, kết quả kinh doanh của Micron không chỉ phản ánh tình hình của một nhà sản xuất bộ nhớ mà còn cung cấp thêm dữ liệu về cung – cầu bộ nhớ phục vụ thế hệ AI infrastructure tiếp theo.
Bài viết liên quan
01/10/2026
Micron đạt doanh thu kỷ lục 133,2 tỷ USD trong FY2026, hơn 35% doanh thu được ký kết đến năm 2030
30/09/2026
UCV tham dự Data Centre World Asia 2026 tại Singapore
29/09/2026
Giá wafer 12 inch có thể tăng mạnh trong năm 2027 khi AI siết nguồn cung
24/09/2026
