

14/09/2026
SK hynix khởi công nhà máy đóng gói chip tại Indiana, hướng tới HBM4E vào quý III/2029
SK hynix vừa khởi công xây dựng nhà máy đóng gói bán dẫn tiên tiến đầu tiên của hãng tại Mỹ, đánh dấu bước tiến quan trọng trong chiến lược mở rộng năng lực sản xuất HBM tại thị trường Bắc Mỹ.
Nhà máy đặt tại Indiana được kỳ vọng trở thành một trung tâm quan trọng trong hệ sinh thái HBM của SK hynix tại Mỹ vào năm 2030, trong bối cảnh nhu cầu bộ nhớ cho AI tiếp tục tăng mạnh và tình trạng thiếu hụt nguồn cung được dự báo còn kéo dài trong nhiều năm tới.
Nhà máy HBM tại Indiana dự kiến đi vào sản xuất từ 2029
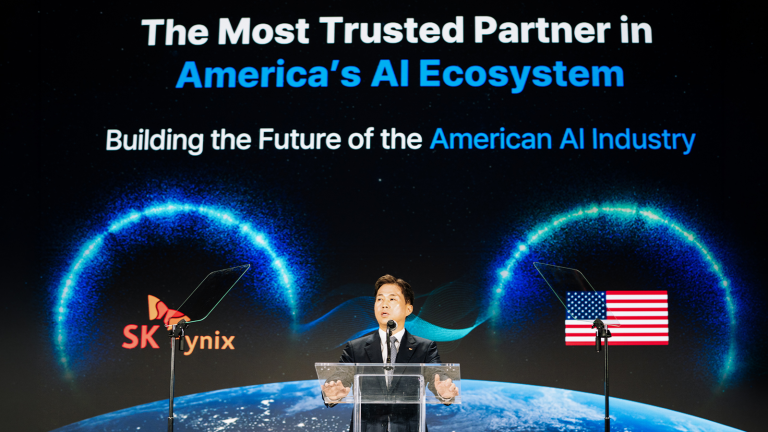
Ngày 27/8, SK hynix chính thức tổ chức lễ khởi công nhà máy đóng gói bán dẫn tiên tiến tại Indiana, Mỹ. Theo ZDNet Korea, công ty đặt mục tiêu hoàn thiện khu vực cleanroom vào tháng 10/2028 và dự kiến bắt đầu sản xuất hàng loạt HBM4E từ quý III/2029.
Khác với các cơ sở sản xuất wafer tại Hàn Quốc, nhà máy Indiana sẽ tập trung vào công đoạn back-end, bao gồm:
- Đóng gói và xếp chồng các chip HBM
- Kiểm tra hiệu năng bộ nhớ
- Hoàn thiện sản phẩm trước khi cung cấp cho khách hàng tại Mỹ
Theo Kyunghyang Shinmun, các wafer tiên tiến được sản xuất tại Hàn Quốc sẽ được vận chuyển tới Indiana để thực hiện các công đoạn đóng gói và kiểm thử.
Nhà máy được kỳ vọng có công suất hàng năm lên tới vài trăm nghìn wafer, theo ZDNet.
SK hynix dự kiến đầu tư hơn 4 tỷ USD, tương đương khoảng 5,52 nghìn tỷ won, cho dự án. Chính phủ Mỹ cũng đã hoàn tất khoản hỗ trợ 458 triệu USD dành cho SK hynix theo Đạo luật CHIPS. The Elec
CEO SK hynix Kwak Noh-Jung cho biết cơ sở tại Indiana được kỳ vọng trở thành một trung tâm sản xuất HBM quan trọng của Mỹ vào năm 2030.
Nguồn cung bộ nhớ có thể tiếp tục căng thẳng đến năm 2030
Điểm đáng chú ý là việc SK hynix mở rộng công suất không đồng nghĩa với việc tình trạng thiếu hụt bộ nhớ sẽ sớm chấm dứt.
Theo Newsis, CEO Kwak Noh-Jung nhận định nguồn cung bộ nhớ có thể tiếp tục ở trạng thái căng thẳng cho tới cuối năm 2030.
Ông cho rằng hiện chưa xuất hiện dấu hiệu rõ ràng cho thấy chu kỳ suy giảm của thị trường đang đến gần, trong khi nhu cầu bộ nhớ cho AI vẫn tiếp tục tăng.
Nhận định này cũng tương đồng với cảnh báo trước đó của Chủ tịch SK Group Chey Tae-won. Theo The Korea Herald, khách hàng có thể yêu cầu lượng AI memory từ SK hynix trong năm 2027 cao hơn khoảng 60–100% so với năm 2026.
Điều này cho thấy bài toán của ngành bộ nhớ không chỉ nằm ở việc mở rộng công suất, mà còn ở tốc độ tăng trưởng của nhu cầu AI.
Khi các hệ thống AI ngày càng sử dụng nhiều GPU, HBM và các loại bộ nhớ dung lượng cao, năng lực sản xuất mới có thể tiếp tục bị hấp thụ nhanh chóng.
SK hynix cân nhắc hợp tác sâu hơn với Kioxia
Động thái mở rộng tại Mỹ của SK hynix cũng diễn ra trong bối cảnh các nhà sản xuất bộ nhớ lớn tại châu Á đồng loạt tăng đầu tư.
Tại Nhật Bản, Kioxia và Sandisk có kế hoạch đầu tư tổng cộng hơn 31 tỷ USD vào lĩnh vực bán dẫn tại Nhật đến năm 2032 nhằm mở rộng công suất và phát triển công nghệ mới.
Trong đó, Kioxia dự kiến đầu tư 1,8 nghìn tỷ yen, tương đương khoảng 11,3 tỷ USD, để xây dựng một cơ sở sản xuất chip nhớ mới tại nhà máy Kitakami ở phía Bắc Nhật Bản. Reuters
SK hynix đồng thời đang có mối liên hệ ngày càng đáng chú ý với Kioxia. BCPE Pangea Cayman2, một công ty đặc biệt do Bain Capital hậu thuẫn, được cho là đã trở thành cổ đông lớn nhất của Kioxia sau khi Toshiba giảm tỷ lệ sở hữu.
Theo ZDNet Korea, BCPE Pangea Cayman2 hiện nắm khoảng 14,19% cổ phần Kioxia, tương đương 77,4 triệu cổ phiếu, nhỉnh hơn mức 14,06% của Toshiba.
Tại lễ khởi công nhà máy Indiana ngày 27/8, CEO Kwak Noh-Jung cũng cho biết SK hynix đang cân nhắc tăng cường hợp tác với Kioxia.
Theo Bloomberg và Kabutan, SK hynix đang xem xét cách thức hợp tác với Kioxia để phát triển thị trường NAND flash, hướng tới lợi ích cho khách hàng và các nhà cung cấp.
Áp lực thuế quan thúc đẩy các hãng chip mở rộng sản xuất tại Mỹ
Việc SK hynix đẩy mạnh đầu tư tại Mỹ cũng diễn ra trong bối cảnh Washington đang xem xét các biện pháp thuế quan mới đối với chip bán dẫn thành phẩm.
Theo Energy Economy, nguy cơ áp thuế đang tạo thêm động lực để các nhà sản xuất chip Hàn Quốc tăng cường hiện diện sản xuất tại Mỹ.
Samsung Electronics cũng đang đẩy mạnh kế hoạch mở rộng hoạt động tại Texas với tổng vốn đầu tư dự kiến khoảng 37 tỷ USD vào khu vực Taylor.
Nhà máy Plant 1 đang tiến gần tới giai đoạn hoàn thiện và hướng tới vận hành vào cuối năm nay, trong khi sản xuất thử có thể bắt đầu sớm hơn. Plant 2 dự kiến khởi công vào cuối năm và hướng tới sản xuất hàng loạt vào năm 2030.
AI đang định hình lại bản đồ sản xuất bộ nhớ toàn cầu
Động thái của SK hynix cho thấy cuộc đua HBM đang bước sang một giai đoạn mới.
Các nhà sản xuất không chỉ cần mở rộng công suất HBM mà còn phải đưa năng lực đóng gói, kiểm thử và chuỗi cung ứng đến gần hơn với các thị trường tiêu thụ lớn.
Trong bối cảnh nhu cầu AI tiếp tục tăng nhanh, nguồn cung bộ nhớ có thể vẫn là một trong những điểm nghẽn quan trọng của AI infrastructure trong những năm tới.
Việc SK hynix xây dựng trung tâm HBM tại Mỹ, Kioxia mở rộng sản xuất NAND tại Nhật Bản và Samsung tăng đầu tư tại Texas cho thấy một xu hướng rõ ràng: chuỗi cung ứng bộ nhớ đang được tái cấu trúc để phục vụ kỷ nguyên AI, đồng thời giảm sự phụ thuộc vào một số trung tâm sản xuất truyền thống.
Với dự báo nguồn cung vẫn căng thẳng đến năm 2030, cuộc đua HBM có thể sẽ không chỉ là cuộc đua về công nghệ, mà còn là cuộc đua về công suất, đóng gói và khả năng kiểm soát chuỗi cung ứng.
Bài viết liên quan
14/09/2026
Samsung 2nm: Từ bài toán yield sang cuộc đàm phán về giá với Qualcomm
11/09/2026
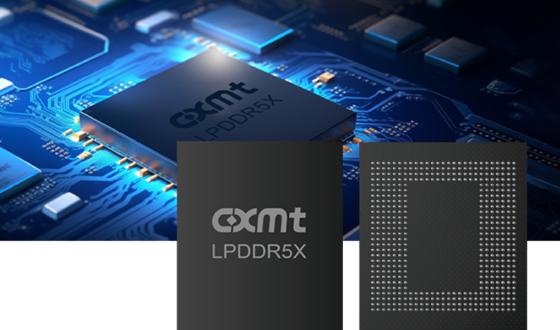
Samsung và CXMT cùng cung cấp LPDDR5X cho smartphone AI cao cấp của Trung Quốc
08/09/2026
SK hynix tăng tốc sản xuất DRAM 1c, hướng tới vị thế dẫn đầu thế hệ DRAM mới
04/09/2026
